הסיוט הגדול ביותר של כל בעל דירה נראה כך: הדייר מפסיק לשלם שכר דירה, מסרב להתפנות, משאיר חובות ארנונה של אלפי שקלים, וכשהוא סוף סוף עוזב – אתם מגלים שהפרקט הרוס והמטבח שבור.
כשאתם רצים לממש את צ'ק הביטחון שהשאיר לכם, אתם מגלים שהוא בוטל מזמן, והערב שחתם לו? הוא בכלל פושט רגל.
השכרת דירה היא עסקה כלכלית בסיכון גבוה. אתם מפקידים נכס ששווה מיליונים בידי אדם זר.
ההבדל בין משכיר שמפסיד את המכנסיים לבין משכיר שמוגן, טמון במילה אחת: בטוחות.
אבל לא כל הבטוחות נולדו שוות. החוק החדש ("חוק שכירות הוגנת") שינה את הכללים והגביל את היכולת שלכם לדרוש כסף מזומן. במדריך זה נעשה סדר בבלאגן: נבין מה ההבדל בין ערבות בנקאית לשטר חוב, מי נחשב "ערב טוב", ואיך בונים סל בטחונות שמגן עליכם מכל הכיוונים.
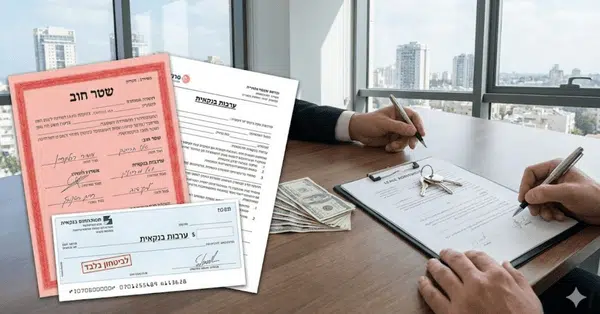
כמה בטוחה מותר לבקש בדיוק? מחשבון בטוחה בשכירות לפי חוק שכירות הוגנת.
בקצרה:
- ערבות בנקאית: קלה למימוש, עולה לשוכר עמלה, ומוגבלת בסכום לפי החוק.
- פיקדון במזומן: נמצא אצלכם, בלי עמלה, אבל גם הוא מוגבל בסכום.
- שטר חוב עם ערבים: זול לשוכר ומתאים לכיסוי נזקים גדולים, אבל גובים אותו דרך ההוצאה לפועל.
- צ׳ק ביטחון: קל לבטל, ולכן לא מתאים כבטוחה עיקרית.
פרק א': חוק שכירות הוגנת – המגבלה שאתם חייבים להכיר
לפני שנצלול לסוגי הבטוחות, נתחיל ב"אסור והמותר".
בעבר, בעל דירה יכל לדרוש מהדייר פיקדון מזומן של חצי שנה מראש. היום זה לא חוקי.
חוק שכירות הוגנת קובע תקרה לבטוחות כספיות:
אם אתם לוקחים מהדייר בטוחה שכרוכה בהוצאה כספית ממשית (כמו מזומן או ערבות בנקאית), הסכום המקסימלי מוגבל לנמוך מבין השניים:
-
סכום של 3 חודשי שכירות.
-
שליש מתקופת השכירות.
דוגמה במספרים: שכר דירה של 6,000 ₪ לחודש. בחוזה לשנה, שלושה חודשי שכירות הם 18,000 ₪, ושליש מדמי השכירות לכל השנה (72,000 ₪) הוא 24,000 ₪. הנמוך מבין השניים הוא 18,000 ₪, וזו התקרה. בחוזה לחצי שנה, שליש מדמי השכירות לכל התקופה (36,000 ₪) הוא 12,000 ₪, ולכן התקרה יורדת ל־12,000 ₪.
החדשות הטובות: המגבלה הזו לא חלה על שטר חוב או על ערבים. לכן, התמהיל הנכון הוא קריטי.
פרק ב': סוגי הבטוחות – מדרג העוצמה
אני מחלק את הבטוחות לשלוש רמות עוצמה: "הזהב", "הכסף" ו"הנייר".
1. רמת הזהב: ערבות בנקאית אוטונומית (או פיקדון מזומן)
זוהי הבטוחה החזקה ביותר. הכסף יושב בבנק (או אצלכם בחשבון) ומוכן למימוש.
-
איך זה עובד: אם הדייר מפר חוזה, אתם הולכים לבנק ומבקשים לחלט את הערבות. הבנק לא שואל את הדייר אם הוא מסכים – הוא פשוט מעביר לכם את הכסף.
-
היתרון: נזילות מיידית. לא צריך בית משפט ולא הוצאה לפועל.
-
החיסרון: עולה כסף לדייר (עמלה לבנק) ומוגבלת בחוק ל-3 חודשי שכירות בלבד.
2. רמת הכסף: שטר חוב (עם ערבים)
זהו מסמך משפטי שנראה כמו צ'ק, אבל הוא לא עובר בבנק.
-
איך זה עובד: השוכר ושני ערבים חותמים שהם חייבים לכם סכום מסוים (למשל 50,000 ₪) "למועד הפרעון".
-
היתרון: לא מוגבל בסכום! אפשר לרשום שטר על 100,000 ₪ כדי לכסות נזקים כבדים לדירה.
- החיסרון: כדי לראות את הכסף, צריך לפתוח תיק בהוצאה לפועל. זה לוקח זמן, אבל זה כלי אכיפה חזק מאוד (עיקול משכורות וחשבונות בנק של הערבים).
צפו בערוך דין יקיר דבול מסביר על שטר חוב:
לדף הסרטון: סיכום, הנקודות החשובות והתמלול
3. רמת הנייר: צ'ק ביטחון אישי
הבטוחה הנפוצה והחלשה ביותר.
-
איך זה עובד: צ'ק רגיל של הדייר ללא תאריך, שכתוב עליו "לביטחון בלבד".
-
החיסרון: הדייר יכול לבטל את הצ'ק בשיחת טלפון אחת לבנק. אם אין כיסוי, הצ'ק חוזר. בסוף תמצאו את עצמכם עם נייר ביד ותצטרכו לרדוף אחריו בבית משפט.
-
המלצת עו"ד: לא להסתמך על זה כבטוחה יחידה בשום אופן.
פרק ג': הערבים – תעודת הביטוח האנושית שלכם
אני תמיד אומר ללקוחות שלי: "שטר חוב שווה בדיוק כמו האנשים שחתומים עליו".
אם השוכר שלכם מביא את חבר שלו, סטודנט מובטל, שיחתום ערבות – הנייר לא שווה כלום.
מהו "ערב טוב"?
-
יציבות כלכלית: אדם עובד עם תלושי שכר מסודרים וותק בעבודה.
-
נכסים: עדיפות לערב שיש בבעלותו דירה (קל יותר לגבות ממנו חוב).
-
קרבה: עדיפות להורים או בני משפחה מדרגה ראשונה (יש להם אינטרס רגשי שהילד לא יסתבך).
טיפ פרקטי: לפני החתימה, בקשו לראות תלושי שכר ותעודות זהות של הערבים, והחתימו אותם על כתב ערבות לשכירות בנוסח מסודר. אל תתביישו. זו הזכות שלכם.
פרק ד': צ'קים פתוחים לרשויות (המוקשים הקטנים)
מעבר לשכר הדירה, דיירים נוטים להשאיר חובות "קטנים" שמצטברים: ארנונה, חשמל, מים, ועד בית וגז.
כדי לא לרדוף אחריהם, במועד החתימה דורשים מהדייר למסור צ'קים ללא תאריך וללא סכום, לפקודת:
-
עיריית נתניה (ארנונה).
-
תאגיד המים (מי נתניה).
-
ועד הבית.
אם הדייר ברח והשאיר חוב? אתם ניגשים לעירייה עם הצ'ק שלו וסוגרים את החוב.
איך מממשים ערבות בנקאית או שטר חוב
לפני הכל: לפי החוק, לפני שמממשים בטוחה צריך להודיע לשוכר בכתב ולתת לו זמן סביר לתקן את ההפרה, למשל לשלם את החוב.
ערבות בנקאית
- בודקים את תנאי הערבות: מי הנהנה, מה הסכום ועד מתי היא בתוקף.
- שולחים לבנק דרישה בכתב לפי הנוסח שבכתב הערבות, לפני שהתוקף שלה נגמר.
- הבנק מעביר את הכסף לפי תנאי הערבות, בלי לבקש את הסכמת השוכר.
שטר חוב
- ממלאים בשטר את הסכום שמגיע לכם בפועל ואת המועד, לפי מה שהוסכם.
- פותחים תיק בהוצאה לפועל לביצוע השטר.
- השוכר והערבים מקבלים אזהרה, ויכולים להגיש התנגדות. אם אין התנגדות, אפשר להתחיל בגבייה.
כדאי שתוקף הערבות הבנקאית יימשך גם כמה חודשים אחרי סוף השכירות, כדי שיהיה זמן לבדוק את הדירה ואת החשבונות.
טבלת השוואה: איזו בטוחה מתאימה לכם?
| סוג הבטוחה | רמת נזילות | עלות לשוכר | האם מוגבל בחוק? | מתאים ל… |
| ערבות בנקאית | גבוהה מאוד (מיידי) | גבוהה (עמלות + ריתוק הון) | כן (עד 3 חודשים) | דירות יוקרה, שוכרים חדשים. |
| פיקדון מזומן | גבוהה מאוד (אצלכם ביד) | אפס עמלה, אבל "חונק" תזרים | כן (עד 3 חודשים) | דירות מרוהטות, שוכרים ללא ערבים. |
| שטר חוב | בינונית (הוצאה לפועל) | נמוכה (קונים בדואר) | לא מוגבל | בטוחה משלימה לנזקים כבדים. |
| צ'ק ביטחון | נמוכה (קל לביטול) | אפס | לא | לא מומלץ כבטוחה עיקרית. |
סיכום
בחירת הבטוחות היא ניהול סיכונים.
הנוסחה המנצחת שאני ממליץ עליה לרוב הלקוחות שלי היא שילוב:
-
ערבות בנקאית / מזומן בשווי 3 חודשי שכירות (לכיסוי אי-תשלום שוטף ופינוי מהיר).
-
שטר חוב על סך 50,000-100,000 ₪ חתום ע"י שני ערבים טובים (לכיסוי נזקים כבדים לדירה שיכולים לעלות יותר מ-3 חודשי שכירות).
אל תסתפקו בחוזה שהורדתם מהאינטרנט או קניתם בסטימצקי. החוזים האלו לרוב מכילים סעיפי בטוחות מיושנים שלא עומדים במבחן המציאות והחוק החדש.
משכירים דירה בנתניה? רוצים לוודא שהנכס שלכם מוגן?
משרד עו״ד יקיר דבול עורך עבורכם הסכמי שכירות "משוריינים" הכוללים בדיקת נאותות לשוכרים ולערבים, כדי שתוכלו להפקיד את המפתח בלב שקט.