עיכוב בהעברת כספי משכנתא בזמן מלחמה מעמיד עסקאות מקרקעין רבות בסכנת ביטול וחושף את הצדדים לקנסות משמעותיים.
המונח כוח עליון אינו מקנה פטור אוטומטי מתשלום, והסתמכות עליו מחייבת בחינה משפטית של הקשר הישיר בין המצב הביטחוני לבין חוסר היכולת להשלים את העסקה.
היערכות משפטית נכונה וניהול מוסדר של הדחיות מול הצד השני ימנעו הכרזה על הפרה יסודית ואובדן כספים.
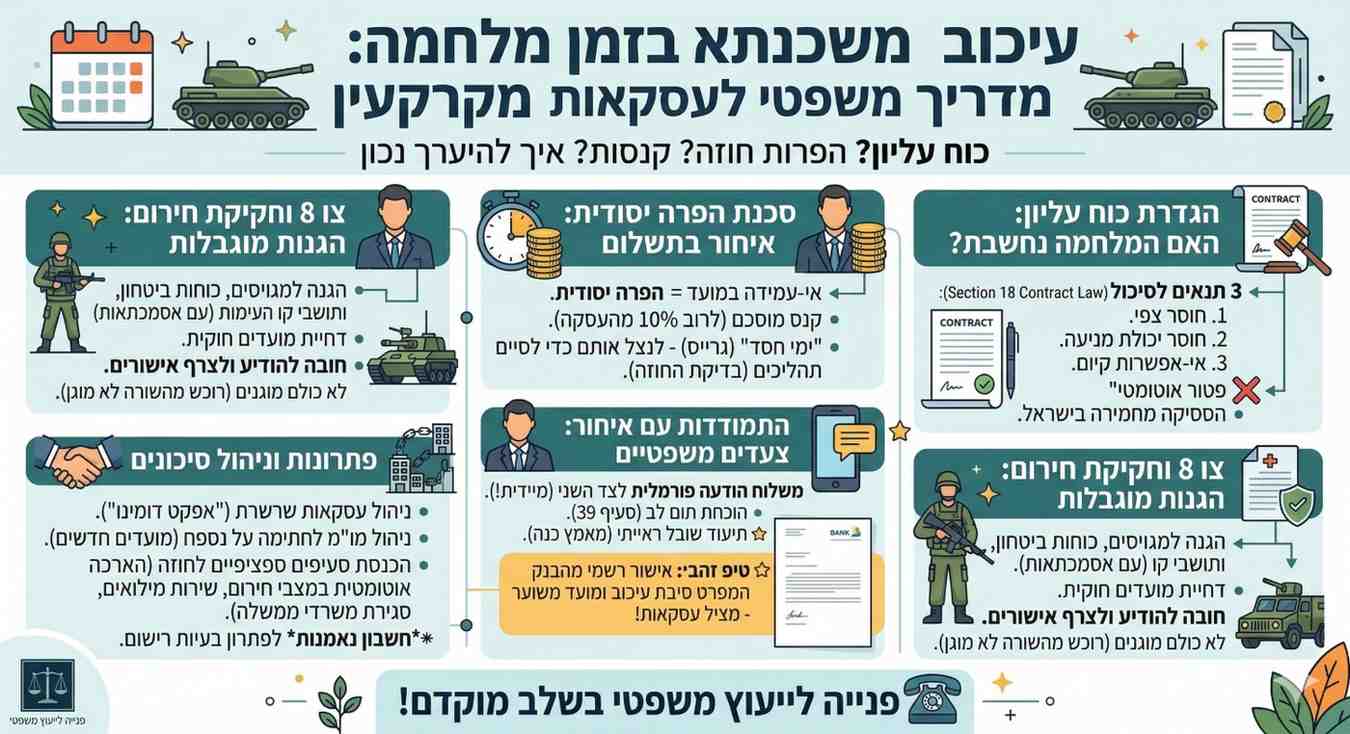
ההגדרה המשפטית של כוח עליון בדיני מקרקעין
בדיני החוזים בישראל אין חוק ספציפי הנקרא חוק כוח עליון. ההתייחסות למצבי קיצון אלו נשענת על סעיף 18 לחוק החוזים, העוסק בדוקטרינת הסיכול.
על פי החוק, כדי שצד לחוזה יוכל לטעון לפטור מאחריות בגין הפרה, עליו להוכיח שלושה תנאים מצטברים. התנאי הראשון הוא היעדר ידיעה או יכולת לצפות את האירוע המסכל מראש.
התנאי השני הוא חוסר יכולת למנוע את הנסיבות. התנאי השלישי קובע כי קיום החוזה באותן נסיבות הפך לבלתי אפשרי או שונה באופן יסודי ממה שהוסכם.
בחינה משפטית של תנאים אלו מעלה מורכבות רבה כאשר מדובר במצב מלחמה בישראל. פסיקת בתי המשפט לאורך השנים נטתה לקבוע כי במציאות הישראלית, מלחמה או מבצע ביטחוני אינם בהכרח אירועים בלתי צפויים.
לפיכך, הטענה כי עצם קיומה של מלחמה מהווה כוח עליון הפוטר מתשלום, לרוב נדחית בערכאות המשפטיות, אלא אם קיים סעיף מפורש בחוזה המסדיר זאת.
זקוקים לייעוץ?
השאירו פרטים ונחזור אליכם בהקדם
עיכוב בקבלת משכנתא: האם זו הפרה יסודית של החוזה?
חוזי מכר מקרקעין כוללים לרוב לוח תשלומים קשיח. אי עמידה במועדים אלו מוגדרת בדרך כלל כהפרה יסודית של החוזה, המזכה את הצד הנפגע בביטול העסקה ובדרישת פיצוי מוסכם, שלרוב עומד על עשרה אחוזים מתמורת הנכס.
טעות נפוצה שאנו נתקלים בה היא ההנחה שמצב מלחמה מקפיא אוטומטית את מועדי התשלום הקבועים בחוזה. ללא הסכמה מפורשת או צו חוקי, איחור בתשלום יחשב להפרה.
עם זאת, מרבית החוזים כוללים תקופת חסד של מספר ימים, לרוב בין שבעה לארבעה עשר ימים, בהם איחור לא ייחשב להפרה יסודית.
עורך דין המלווה רוכש שנתקל בקשיי מימון עקב המצב הביטחוני, יפעל לנצל את ימי החסד הללו כדי למצות את הליכי אישור המשכנתא מול הבנק, תוך עדכון שוטף ורשמי של המוכר.
יקיר דבול - משרד עורכי דין
ליווי משפטי אישי
בעסקאות מקרקעין ונדל״ן!
התמודדות עם איחור בתשלום: הצעדים המשפטיים הנדרשים
כאשר מתברר כי הבנק יעכב את כספי המשכנתא מעבר לימי החסד, נדרשת פעולה משפטית מיידית. שתיקה או התעלמות מהמועד הקרב עלולות להתפרש כחוסר תום לב.
הפעולה המקצועית הנדרשת היא משלוח הודעה פורמלית לעורך הדין של הצד השני, המפרטת את הסיבות האובייקטיביות לעיכוב, בגיבוי אסמכתאות מהבנק למשכנתאות.
בשלב זה, עורך דין העוסק בתחום יפעל ליישום מנגנונים של ניהול סיכונים בתשלומי עסקה, כגון הצעת תשלום חלקי מתוך הון עצמי זמין או הפקדת כספים באופן זמני עד להשלמת הליכי הבנק.
בניית שובל ראייתי המעיד על מאמץ כן ואמיתי לקיים את החוזה חרף הקשיים היא הכרחית למקרה שהסכסוך יגיע לפתחו של בית המשפט.
|
⭐טיפ זהב⭐ תיעוד רשמי מול הבנק יכול להציל עסקה כאשר מתברר כי כספי המשכנתא מתעכבים, חשוב לבקש מהבנק מסמך רשמי המפרט את סיבת העיכוב ואת מועד ההעברה המשוער. מסמך כזה יכול לשמש כהוכחה לכך שהרוכש פועל בתום לב ושאין מדובר בהתנהלות רשלנית מצדו. במספר מקרים, הצגת אישור רשמי מהבנק לעורך הדין של המוכר אפשרה קבלת ארכה קצרה ומנעה הפעלה של סעיף הפיצוי המוסכם בחוזה. |
סיכול חוזה במלחמה: מתי אי אפשר לקיים את העסקה?
הפעלת טענת הסיכול שמורה למקרי קיצון אמיתיים. יש להבחין בין קושי סובייקטיבי לבין מניעה אובייקטיבית. בתי המשפט קבעו כי קושי כלכלי אישי אינו מהווה עילה לסיכול חוזה.
דוקטרינת הסיכול משמשת כהגנה משפטית רק כאשר מתקיים חוסר יכולת אובייקטיבי ומוחלט לקיים את החוזה, ולא רק כאשר הקיום הופך לקשה או יקר יותר.
כאשר מוכח סיכול, רשאי בית המשפט להורות על ביטול חוזה דירה ללא תשלום פיצוי מוסכם, תוך השבת הכספים ששולמו עד לאותו שלב.
תכנון מוקדם: סעיפים הכרחיים בחוזה מכר בימי חוסר ודאות
מציאות ביטחונית רגישה מחייבת ניסוח שונה של חוזי מכר. הסתמכות על סעיפי כוח עליון גנריים אינה מספקת עוד. בעת עריכת החוזה, יש לכלול התייחסות פרטנית לתרחישים הרלוונטיים.
עורך דין המייצג רוכש יתעקש על הוספת סעיף המאריך אוטומטית את מועדי התשלום במקרה של השבתת מערכות בנקאיות, סגירת משרדי ממשלה או היעדרות של אחד הצדדים עקב גיוס למילואים.
קביעת מנגנונים אלו מראש מונעת מחלוקות פרשניות. יש להגדיר מה נחשב לאירוע מזכה וכמה ימי ארכה יינתנו בגינו. שילוב תנאים אלו מהווה חלק בלתי נפרד מניסוח סעיפים חשובים בהסכם מכר אשר נועדו להעניק לשני הצדדים רשת ביטחון חוזית במצבי קיצון.
עיכובים ברישום וברשויות המס
מלבד המערכת הבנקאית, השלמת עסקת מקרקעין דורשת מעורבות של גופים ממשלתיים ומוניציפליים רבים. בזמן חירום, רשויות אלו עשויות לפעול במתכונת מצומצמת.
הנפקת אישורי עירייה לטאבו, קבלת אישורי מס שבח ומס רכישה עלולים לארוך זמן כפול או משולש מהרגיל.
עיכובים אלו משפיעים ישירות על יכולת הבנק לשחרר את כספי המשכנתא, שכן הבנק דורש בטוחות רשומות כתנאי להעברת הכסף. הסדרת הרישום מחייבת קבלת אישורי מס ורשות מקומית, אשר עשויים להתעכב משמעותית בשל כוח אדם חסר ברשויות.
התנהלות משפטית נכונה מחייבת פנייה מוקדמת ככל האפשר לרשויות כדי להבטיח ביצוע רישום זכויות בטאבו בשלבי הסיום של העסקה ללא תקלות.
צו 8 ושירות מילואים: הגנות ספציפיות בחקיקת חירום
כאשר פורצת מלחמה, הכנסת מחוקקת לרוב תקנות שעת חירום או חוקים ספציפיים להארכת מועדים. חוקים אלו נועדו להגן על חיילים המגויסים בצו 8, אנשי כוחות הביטחון, תושבי קו העימות שפונו מבתיהם ובני משפחותיהם מקרבה ראשונה.
חשוב להדגיש כי חוק דחיית מועדים חל אך ורק על אוכלוסיות זכאיות מוגדרות, כגון משרתי מילואים פעילים, תושבי קו העימות המפונים ומעגלי קרבה ראשונה.
רוכש מהשורה, שאינו נמנה על קבוצות אלו ועיכב תשלום רק בשל עיצומים או עומס בבנק, לא ייהנה מהגנת החוק וייחשב כמפר חוזה אלא אם הוסכם אחרת.
חקיקה זו מאפשרת דחייה חוקית של מועדי תשלום וביצוע פעולות משפטיות מבלי שהדבר ייחשב להפרת חוזה. עם זאת, חובה לבחון בקפידה את לשון החוק העדכנית.
נדרשת העברת הודעה מסודרת לצד השני בצירוף אסמכתאות, כגון אישור שירות מילואים פעיל, כדי להחיל את ההגנות החוקיות על העסקה.
עקרון תום הלב בקיום חוזה בזמן משבר לאומי
סעיף 39 לחוק החוזים מחייב את הצדדים לקיים את התחייבויותיהם בתום לב ובדרך מקובלת. עיקרון זה מקבל משנה תוקף בעתות משבר לאומי.
בתי המשפט נוטים למתוח ביקורת חריפה על צד לחוזה שמנצל מצוקה ביטחונית של הצד השני כדי להתעשר שלא כדין או כדי לבטל עסקה מטעמי כדאיות כלכלית.
מוכר אשר מסרב להעניק ארכה קצרה לרוכש שגויס למילואים או שמשכנתאותיו עוכבו בשל סגירת סניפים, עלול להימצא על ידי בית המשפט כמי שפעל בחוסר תום לב.
קביעה כזו עשויה לשלול מהמוכר את הזכות לקבלת הפיצוי המוסכם, ואף להפוך אותו לצד המפר.
השפעת העיכוב על עסקאות שרשרת
האתגר המורכב ביותר בעיכובי משכנתאות מתגלה בעסקאות התלויות זו בזו. מוכר הדירה לרוב מסתמך על כספי התמורה כדי לשלם עבור הדירה החדשה שרכש. איחור בהעברת המשכנתא מצד הרוכש הראשון גורר באופן מיידי איחור של המוכר בתשלומיו שלו.
תופעה זו דורשת ניהול משפטי כפול. מצד אחד, אכיפת החוזה מול הרוכש המעכב, ומצד שני, ניהול משא ומתן מהיר מול מוכר הדירה החדשה.
איחור של צד אחד יוצר אפקט דומינו משפטי ופיננסי המחייב טיפול מדויק במנגנוני התשלום של עסקאות נדלן שרשרת על מנת למנוע חשיפה כפולה לתביעות הפרה.
ניהול משא ומתן לתיקון תנאי העסקה
כאשר מתרחש אירוע חיצוני המשבש את לוח הזמנים, הדרך היעילה ביותר למנוע הליכים משפטיים ארוכים ויקרים היא ישיבה לשולחן המשא ומתן לשם ניסוח נספח לחוזה.
הנספח מעגן בכתב את מועדי התשלום החדשים, קובע מנגנוני ביטחון חלופיים ומסדיר את שאלת ההצמדה למדד בתקופת העיכוב.
מציאת פתרון מסחרי מוסכם היא תמיד עדיפה על פני הכרזה חד צדדית על עילה של הפרת חוזה מכר ופנייה לערכאות, הליך שעלול להקפיא את העסקה לשנים.
הגנה על כספי התמורה באמצעות נאמנות
פתרון משפטי נפוץ למצבים בהם קיים נתק תפעולי באחת הרשויות, אך כספי המשכנתא כבר אושרו, הוא שימוש בחשבון נאמנות. במצב שבו לא ניתן לרשום הערת אזהרה בשל סגירת לשכת הטאבו, הבנק לא ישחרר את הכסף ישירות למוכר.
במקרים אלו, מסכימים הצדדים כי הכספים יועברו למנגנון מבוקר. מנגנון זה מנוהל לרוב על ידי עורכי הדין של הצדדים, אשר מבצעים פתיחת חשבון נאמנות ייעודי עד להסרת המניעה הרישומית.
פעולה זו מאפשרת לרוכש לעמוד בלוח התשלומים מבחינה משפטית.
הבדלים בין רכישת דירה מקבלן לרכישת דירת יד שנייה
הדין מבחין בצורה ברורה בין דירות יד שנייה לבין דירות קבלן בכל הנוגע לאיחורים ומצבי חירום. בעוד שבעסקאות יד שנייה חל חוק החוזים הכללי, התנהלות מול קבלן כפופה לכללים של חוק המכר דירות 2026, המעניק הגנות צרכניות קוגנטיות.
איחור בתשלום לקבלן בשל עיכוב משכנתא דורש בחינה של נספח התשלומים בחוק המכר. מנגד, גם הקבלן עצמו עלול להתעכב במסירת הדירה בטענה למחסור בפועלים עקב המלחמה.
תיקון 9 לחוק המכר קובע הסדר קוגנטי (שלא ניתן להתנות עליו), המגביל את יכולתו של הקבלן לפטור את עצמו מתשלום פיצויים בגין איחור, ומחייב אותו להוכיח בראיות כי העיכוב נבע מנסיבות חריגות באמת שלא ניתן היה לצפות או למנוע.
התמודדות מול המחלקה המשפטית של החברה היזמית מחייבת בקיאות עמוקה בחוק בעת קניית דירה מקבלן.
בניית אסטרטגיה משפטית להשלמת העסקה בזמן חירום
ניהול משבר תזרימי בעסקת מקרקעין על רקע מציאות ביטחונית מחייב שילוב של בקיאות בדיני החוזים, הבנה של מערכות הבנקאות ויישום אסטרטגיית משא ומתן יעילה.
היצמדות טכנית לחוזה המקורי תוך התעלמות מנסיבות חיצוניות אובייקטיביות מובילה לרוב לסכסוכים ארוכים. ניהול משא ומתן משפטי בתקופת משבר דורש התאמה של מנגנוני התשלום למציאות המשתנה, תוך יצירת רשת ביטחון לשני הצדדים.
פנייה אל עורך דין מקרקעין בשלבים המוקדמים מאפשרת ניתוח מדויק של החשיפה המשפטית. פנייה לקבלת ייעוץ משפטי בשלבי העיכוב הראשונים מגדילה משמעותית את הסיכוי למנוע את הסלמת הסכסוך ומסייעת בגיבוש פתרונות מסחריים מוסכמים.
פעולה משפטית נכונה היא זו ההופכת משבר מסוכן למכשול שניתן לצלוח בבטחה.